Dzień z życia kupca: kiedy „stała cena” przegrywa z faktami
Jeszcze niedawno negocjacje udawało się wygrać charyzmą, wolumenem i „dobrą relacją”. Dziś to za mało. W świecie VUCA (Volatile - zmiennym, Uncertain - niepewnym, Complex - złożonym i Ambiguous - niejednoznacznym) oraz BANI (Brittle - podatnym na pęknięcia, Anxious - niespokojnym, Nonlinear - nieliniowym, Incomprehensible - niejednoznaczny w pojmowaniu) - koszty surowców, energii i logistyki zmieniają się szybciej niż obowiązuje cennik. Dlatego Zakupy nie mogą działać na wyczucie. Stawką jest marża, a w konsekwencji wartość firmy. Gdy już nie da się bez końca przerzucać kosztów na konsumentów i rynek, jedyną trwałą dźwignią staje się świadome zarządzanie kosztami zakupów - oparte o fakty, nie opinie. Dlatego ten tekst nie jest kolejną opowieścią o „urwaniu rabatu”. To historia o tym, jak nowoczesny kupiec i kupczyni przechodzi od rozmowy o cenie do rozmowy o koszcie zasadnym: jak wykorzystuje metodologię Should Cost, jak przekłada dane na decyzje i jak broni wyniku firmy.
Podejście Should Cost polega na skalkulowaniu, ile dany produkt lub usługa powinny kosztować w warunkach rynkowych, na bazie obiektywnych elementów kosztotwórczych - takich jak surowce i towary, robocizna, media (prąd/gaz), logistyka, a także notowania giełdowe i wskaźniki makroekonomiczne. Kluczowe jest to, że w takiej analizie świadomie nie doliczamy marży dostawcy ani jego kosztów ogólnych i pośrednich, bo one są zmienne, nieprzejrzyste i w negocjacjach łatwo zamieniają się w opinię. Should Cost ma inny cel: określić oczekiwaną uczciwą i rynkową cenę (czyli punkt odniesienia do negocjacji), zrozumieć przyszłe trendy kosztowe (żeby nie kupować na „górce”) i zbudować przewagę negocjacyjną opartą na faktach - tak, aby rozmowa z dostawcą dotyczyła tego, co mierzalne i weryfikowalne, a nie tego, co „wydaje się” rynkiem.
Dwoje kupców, dwie branże, dwie kategorie, jedna stawka: wynik firmy
Kamil i Anna to typowi - tylko z pozoru - kupcy kategorii w dużych organizacjach. Kamil pracuje w firmie z branży spożywczej i odpowiada za opakowania, m.in. tacki plastikowe używane na kluczowych liniach produkcyjnych. Jego skuteczność rozlicza się nie z „ładnych negocjacji”, tylko z twardych KPI: oszczędności vs budżet (PPV/price variance), wpływ na marżę (EBIT/GM impact), ciągłość dostaw i poziom service level, a także ryzyko w kategorii (np. zależność od jednego dostawcy, ekspozycja na surowce). Anna pracuje w dużej firmie z branży budowlanej i infrastrukturalnej, w której kategoria „ramy stalowe” są krytycznym komponentem wyrobu i decydują o terminach realizacji kontraktów. Jej KPI są podobnie bezwzględne i zobiektywizowane: utrzymanie kosztu w planie mimo zmienności stali i frachtu, stabilność dostaw pod projekty (OTIF / terminowość), redukcja ekspozycji na wahania rynkowe poprzez dobre kontraktowanie oraz jakość i zgodność specyfikacji (bo tu każdy błąd wraca reklamacją i karami). Oboje są więc oceniani nie za to, czy „urwali rabat”, tylko za to, czy potrafią zamienić dane o kosztach w realną obronę wyniku firmy.
Małe decyzje, duże pieniądze
To, co w kalendarzu Kamila i Anny wygląda jak „zwykły dzień pracy” - kilka maili, rozmowa z produkcją, szybki rzut oka na wykresy i uzupełnienie danych w Excelu, ERP i systemie zakupowym - potrafi przełożyć się na realny wynik finansowy firmy. Bo w zakupach nie wygrywa się jedną wielką decyzją raz do roku, tylko setką małych decyzji podejmowanych codziennie: czy przyjąć narrację dostawcy o „sytuacji rynkowej”, czy i jak sprawdzić fakty; czy zostawić stałą cenę bez przeglądu, czy wprowadzić mechanizm; czy odpuścić „bo to tylko kilka groszy”, czy policzyć wpływ na wolumen. I właśnie w tym tkwi strategiczna rola Zakupów. Jeden dzień, w którym kupiec zamienia opinię w koszt zasadny, może oznaczać uniknięcie podwyżki, wynegocjowaną obniżkę albo lepszy kontrakt na kolejne kwartały. A to są już nie „ładne KPI zakupowe”, tylko twarde liczby w P&L: obroniona marża, mniejsze ryzyko budżetowe i wartość firmy, która rośnie nie dzięki szczęściu, lecz dzięki faktom.
Kamil zaczyna dzień wcześnie, bo lubi mieć przewagę zanim zacznie się szum. W jego kalendarzu nie ma miejsca na zgadywanie, szczególnie teraz, kiedy marża w „spożywce” bywa broniona bardziej przez Zakupy niż przez jakikolwiek inny dział. Kamil wie jedno: konsumenci doszli do progu bólu, więc „podnieśmy ceny” nie jest już planem. W takich czasach Zakupy przestają być od faktur. Są od wyniku.
Anna zaczyna dzień później, ale szybciej wchodzi w sedno. U niej presja przychodzi nie z tabeli, tylko z rozmów. Na wczorajszym statusie ktoś rzucił: „Musimy być sprytniejsi, bo nie mamy już gdzie przerzucać kosztów”. To zdanie jest jak sygnał alarmowy, tylko podany w eleganckiej formie. Anna ma swój sposób, żeby z korporacyjnego „cost avoidance” zrobić plan: nie dyskutować o cenie, tylko zejść poziom niżej - do kosztu.
Bo przecież: cena to opinia, koszt to fakt. A kto ma fakty, ten nie prosi o rabat.
Kamil i „tacki plastikowe”: anatomia kosztu, która tłumaczy wszystko
Kamil odpowiada za kategorię, która z boku wygląda banalnie: tacki plastikowe do pakowania produktów. Niby nic wielkiego - dopóki nie policzysz wolumenu. A kiedy policzysz wolumen, zrozumiesz, że pół procenta różnicy potrafi być różnicą między „jakoś dowieźliśmy” a „dlaczego marża nam ucieka”.
Jeszcze niedawno Kamil cenił w tej kategorii jedno: stabilność. Stała cena od dostawcy brzmiała jak bezpieczeństwo. Tyle że stabilność bywa jak cisza przed burzą: nie oznacza, że nic się nie dzieje - tylko że nie patrzysz tam, gdzie powinieneś.
Dlatego Kamil loguje się do aplikacji monitorującej zmiany Should Cost dla kategorii tacek. Na ekranie widzi coś, co w zakupach jest bezcenne: rozbitą na czynniki pierwsze strukturę kosztu, czyli „z czego ta cena naprawdę jest”.
Z czego naprawdę składa się koszt tacki?
Kamil otwiera Cost Scan dla „tacek plastikowych” i od razu widzi coś ważnego: fioletowa linia 100% to cena zakupu u dostawcy – stały punkt odniesienia. Jest po to, żeby pokazać, jak koszt zasadny zmienia się procentowo względem tego, co realnie płacimy.
Ona nie ma się zmieniać - jest punktem odniesienia. Dzięki temu wszystko, co dzieje się na wykresie, ma jedno proste znaczenie: pokazuje, jak zachowywał się koszt zasadny w procentach w relacji do ceny zakupu. I tutaj zaczyna się historia, która robi „klik”.
W strukturze kosztu tej kategorii nic nie jest zaskoczeniem, ale dopiero liczby ustawiają hierarchię: bazowo największym driverem jest PET (60%), dalej kopolimer (10%), praca (10%), transport (8%), prąd (7%) i gaz (5%). To jest anatomia kosztu, która pozwala nie dyskutować o „cenie tacki”, tylko o tym, co realnie ją buduje.
A teraz najważniejsze: przy stałej cenie zakupu (100%) koszt zasadny nie stoi w miejscu. Na wykresie linia kosztu zasadnego schodzi w dół i na koniec okresu (12.25) jest w okolicach 79,9% w stosunku do ceny dostawcy. To oznacza, że przy tej samej cenie, po której kupowaliście (100%), model powinien pokazywać koszt „uczciwy” istotnie niżej - czyli rynek kosztowy (w logice Should Cost) daje przestrzeń do renegocjacji. I to jest moment, w którym „stała cena” przestaje być bezpieczna. Ona staje się ryzykiem: ryzykiem, że płacisz jak w 2024, mimo że koszt zasadny w 2025 mówi: „to powinno być inaczej”.
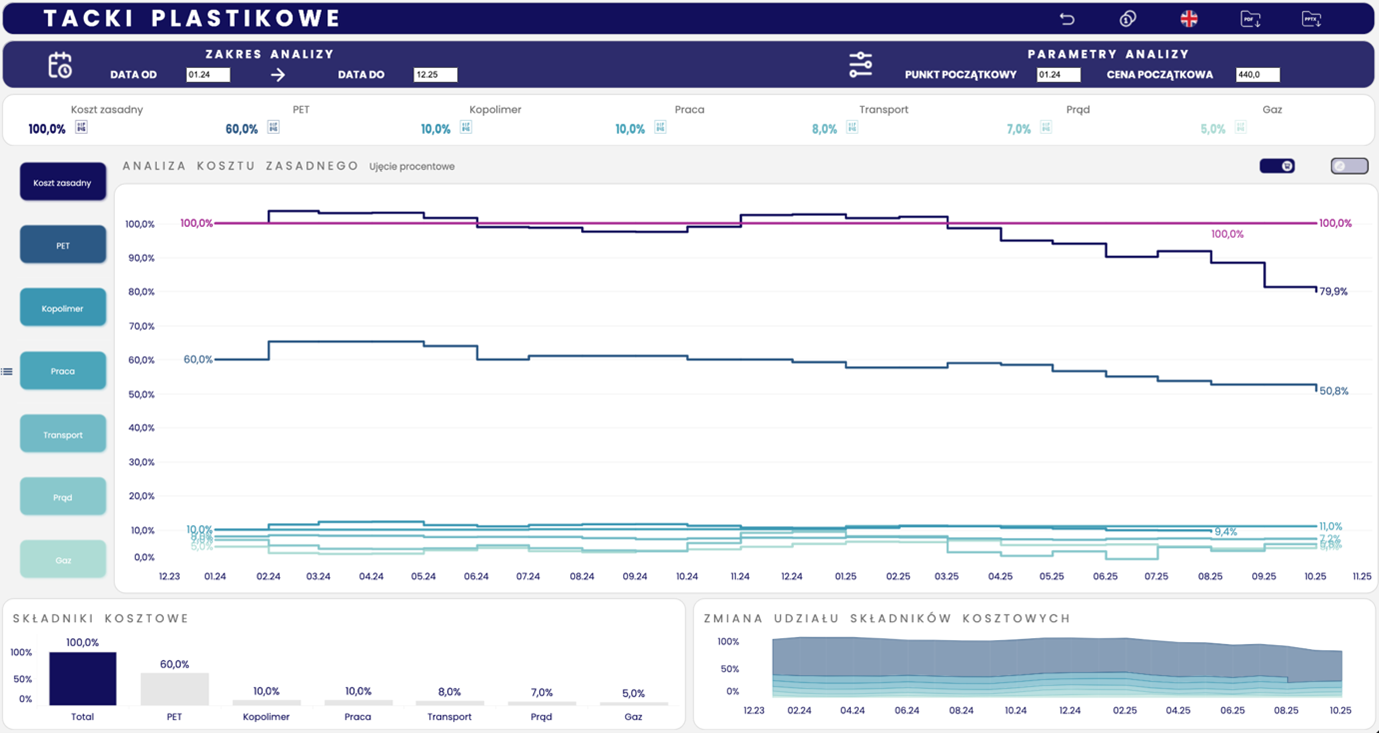
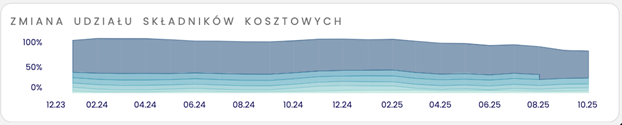
W tle dzieje się jeszcze jedna rzecz, która świetnie tłumaczy dynamikę negocjacji. Udział PET - czyli „króla” tej kategorii - w czasie spada i pod koniec okresu jest w okolicach 50,8%. To sygnał, że koszt tacki nie jest już tylko historią o polimerze. Relatywnie większego znaczenia nabierają koszty, które w rozmowach z dostawcami często giną: energia, praca, transport. Innymi słowy: nawet jeśli dostawca próbuje opowiedzieć świat jako „PET dyktuje wszystko”, wykres pokazuje, że struktura się zmienia - i że bez Should Cost łatwo kupować narrację zamiast faktów. Kamil ma w tym miejscu prostą myśl z poprzedniego artykułu: informacja to amunicja. Bo tu nie chodzi o to, czy rynek „wydaje się” tańszy. Tu chodzi o to, że model pokazuje: przy cenie zakupu 100%, koszt zasadny zjechał do ~79,9%.
Kamil robi krok dalej: Excel, który zamienia model w pieniądze
Model Should Cost daje fakty. Ale żeby ten fakt poruszył organizację, musi stać się wpływem na budżet, realną wartością w walucie. I tu wchodzi Excel.
Kamil bierze z ERP miesięczne wolumeny tacek, wpisuje stałą cenę dostawcy i wkleja benchmark z Cost Scan. Arkusz przelicza różnicę miesiąc po miesiącu i pokazuje skumulowany efekt. I nagle „taniejący rynek” przestaje być narracją. Staje się liczbą.
A liczba ma to do siebie, że nie da się jej zagadać: zastosowanie ceny wynikającej z analizy kosztu zasadnego, zamiast stałej ceny dostawcy, przyniosłoby oszczędność w kwocie 304 216 zł, czyli 12% rocznie.
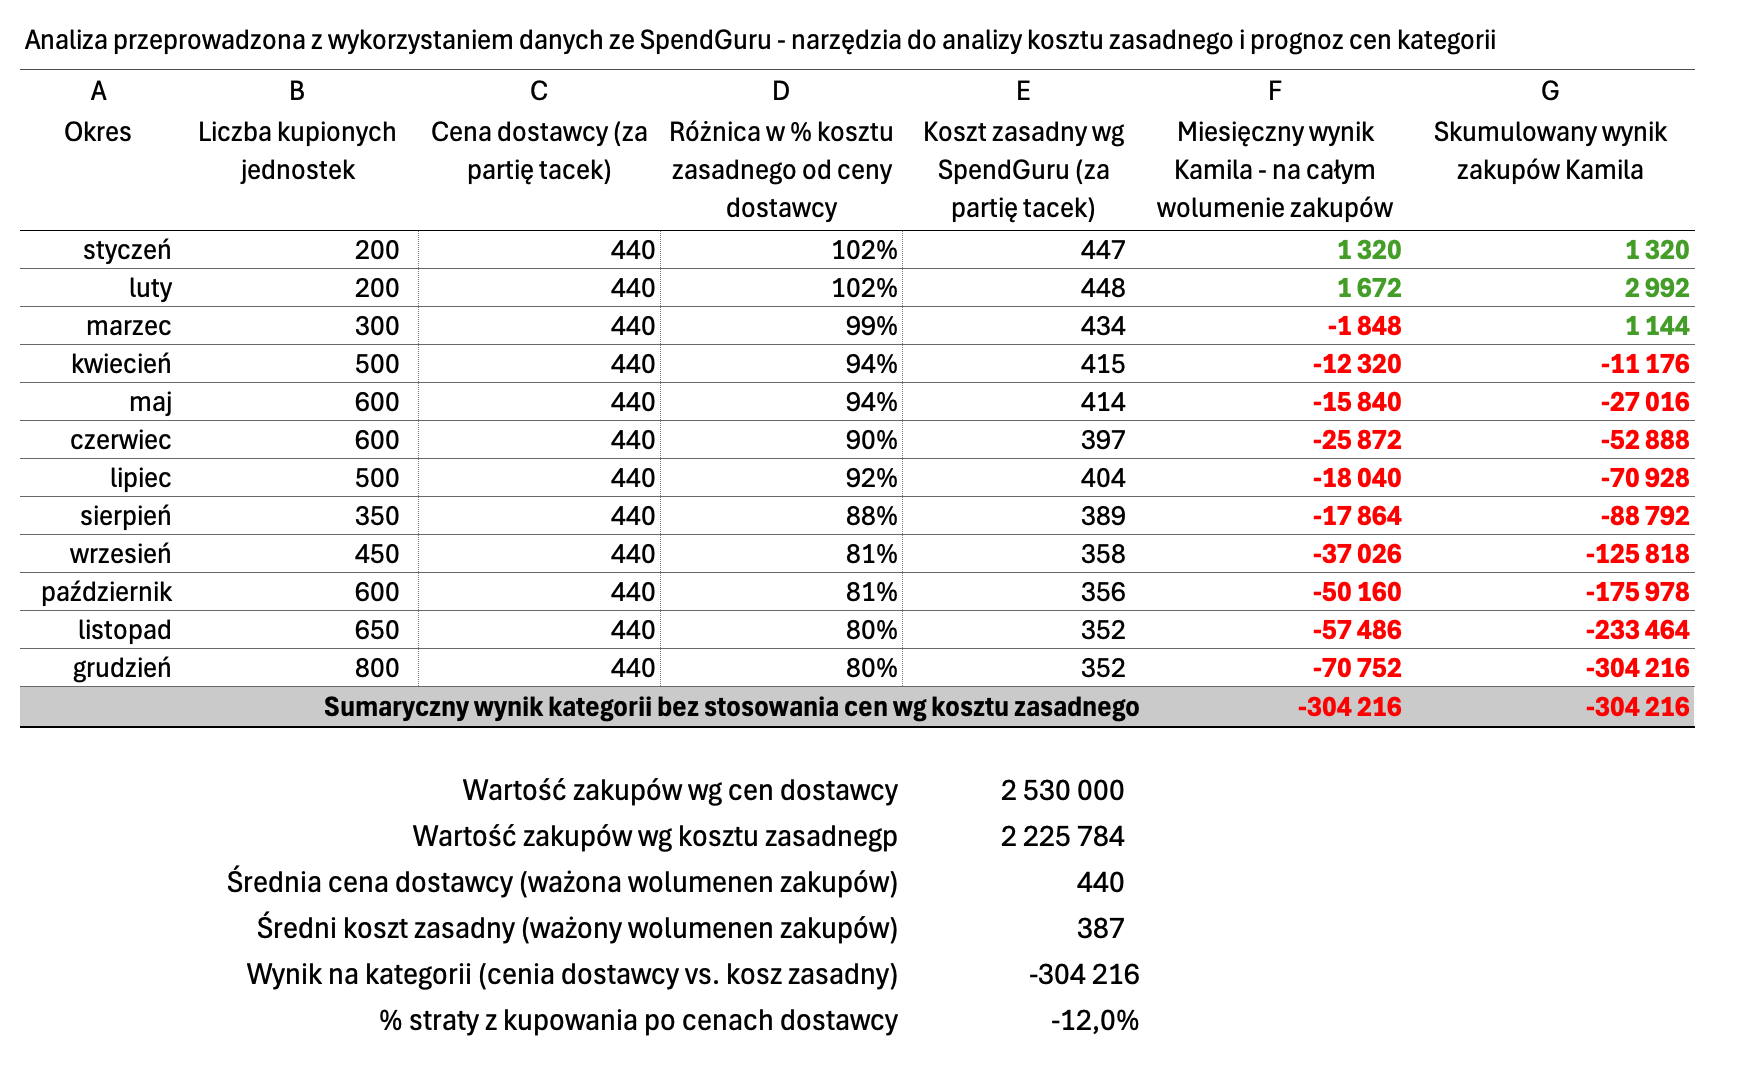
Excel pokazuje, że w skali roku firma kupowała średnio:
·po 440 (ważona cena dostawcy),
·przy średnim koszcie zasadnym 387,
czyli płaciła ok. 53 więcej na jednostce w ujęciu ważonym wolumenem - i to właśnie „zjadło” 304 tys. wyniku.
Na wykresie czerwona linia wręcz krzyczy o tym, jak wyglądałaby skumulowana strata, gdy kupujemy po stałej cenie dostawcy, zamiast korygować cenę do poziomu wynikającego z kosztu zasadnego.
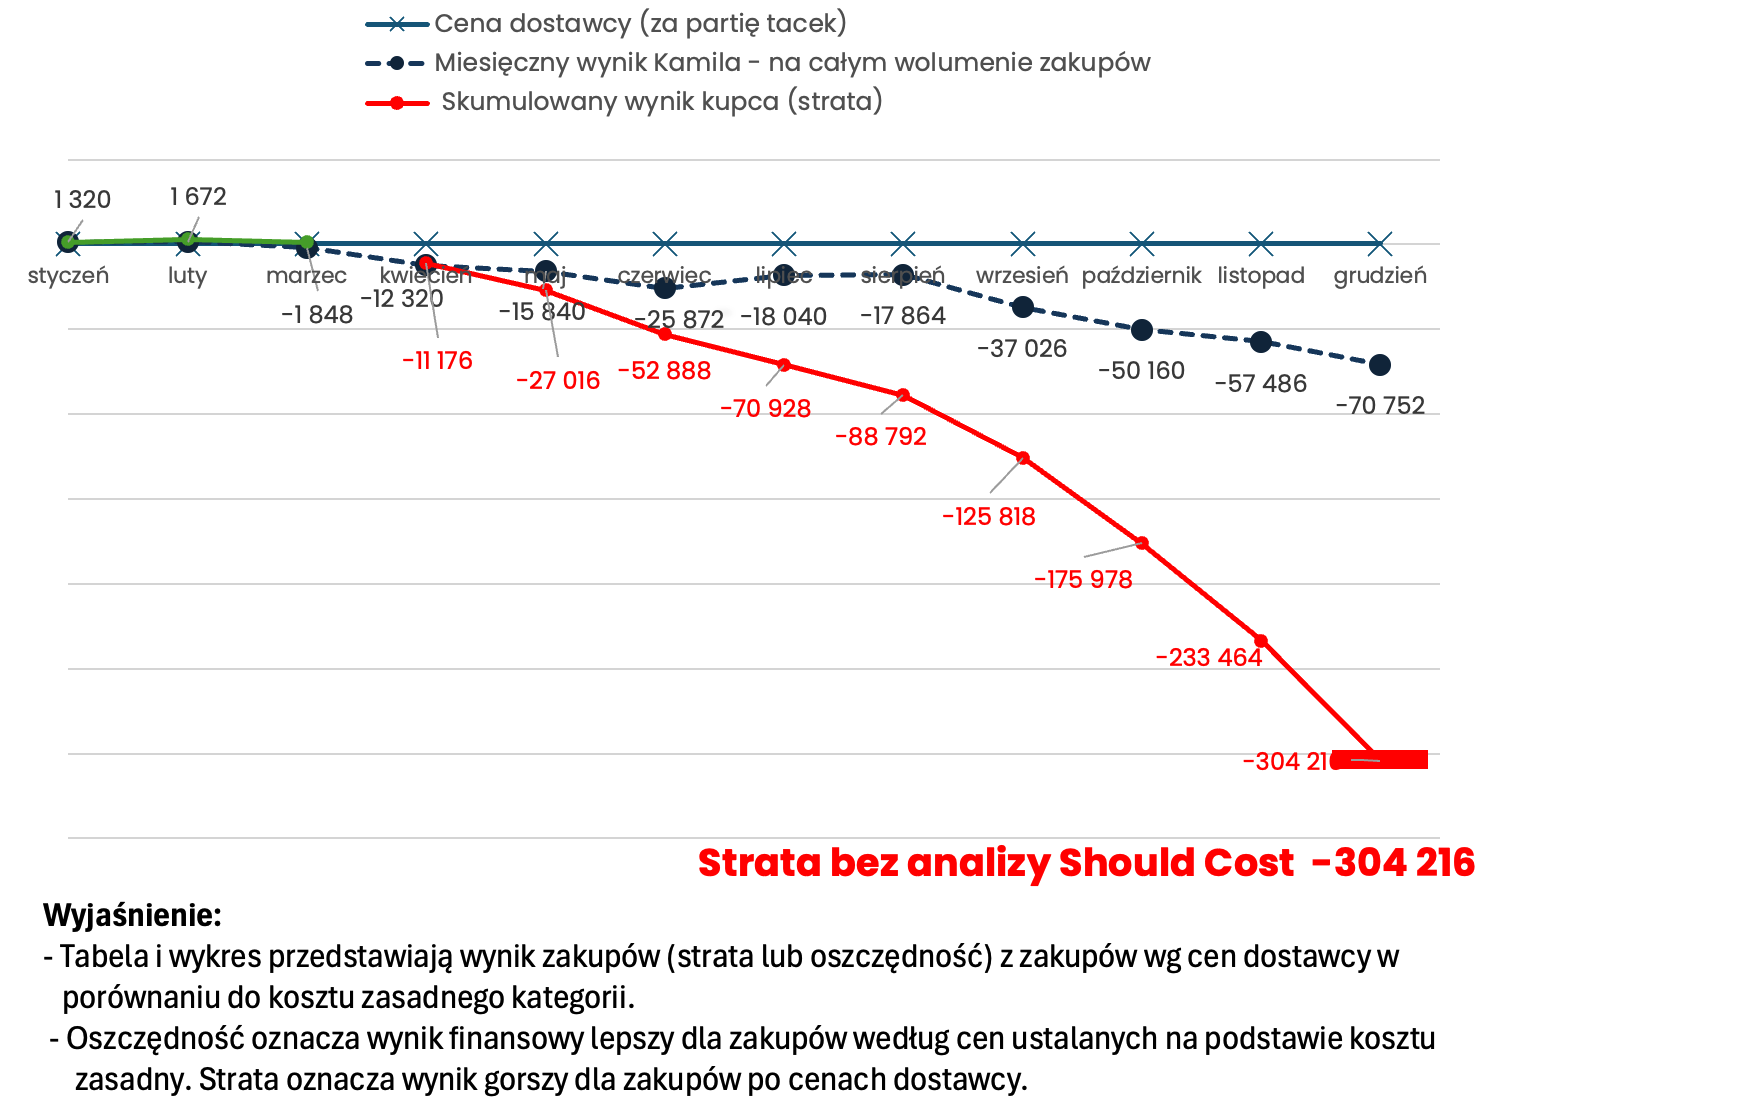
Kamil nie idzie z tą tabelą do dostawcy po „rabacik”, tylko po korektę rzeczywistości. Pokazuje prosty fakt: przy stałej cenie 440 i spadającym koszcie zasadnym firma wpadła w rok na -304 216 zł, czyli -12% względem benchmarku - a największa nadpłata wydarzyła się wtedy, gdy wolumen był najwyższy (Q4). W rozmowie nie pyta więc „czy możecie zejść z ceny?”, tylko stawia: „Skoro od marca koszt zasadny jest poniżej 440, potrzebujemy korekty ceny w dół i mechanizmu, który będzie ją aktualizował, gdy rynek spada - inaczej cała nadwyżka zostaje u Was”. I dokłada zdanie, które zamyka temat emocji: „Cena to opinia - my chcemy rozmawiać o faktach, czyli o kosztach i ich udziałach; jeśli rośnie energia czy logistyka, policzmy wpływ i korygujmy tylko tę część, a nie całą cenę jednostkową”.
Anna i „rama stalowa”: gdy udział stali spada, a i tak nie możesz spać spokojnie
U Anny kategoria jest inna, ale zasada ta sama. Rama stalowa - produkt, który w wielu firmach jest sercem procesu albo ważnym komponentem dla ostatecznego produktu. Tu „stała cena” kusi jeszcze bardziej, bo ciągłość dostaw jest kluczowa, a relacje z dostawcą bywają strategiczne.
Anna loguje się do aplikacji analizującej koszt zasadny dla „ramy stalowej” i zaczyna od tego samego, kluczowego ustawienia optyki: fioletowa linia 100% to cena zakupu ramy - stała referencja, po której firma kupowała. Wszystko inne jest przeliczone procentowo względem tej ceny po to, żeby nie dyskutować o „wrażeniach rynkowych”, tylko zobaczyć czarno na białym, jak koszt zasadny oddychał w czasie na tle ceny, którą płaciliśmy.
W tej kategorii anatomia kosztu jest bardzo czytelna: bazowo dominuje stal (55%), a dalej mamy produkcję/przetworzenie (16%), pracę (10%), fracht morski (8%), olej ochronny (5%), paliwo (4%), drut stalowy (2%) i powłokę cynkową (0%). Te proporcje są ważne, bo od razu ustawiają rozmowę z dostawcą: jeśli ktoś próbuje „przepchnąć” podwyżkę powołując się na element, który ma marginalny udział, Anna widzi to natychmiast. A jeśli argument dotyczy stali - wie, że rozmawiamy o największej dźwigni kosztu.
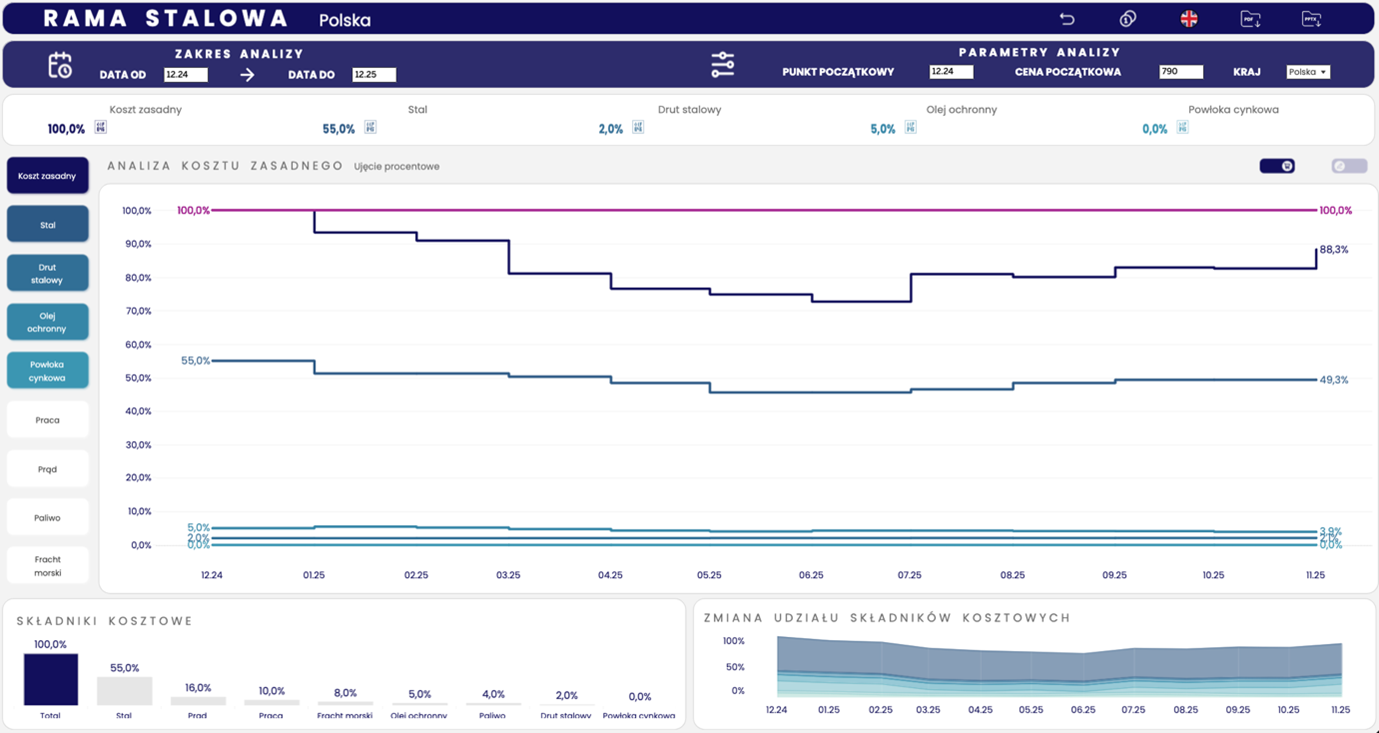
I tu wchodzi wykres, który zmienia ton negocjacji. Koszt zasadny nie trzyma się 100% - on spada. Na koniec okresu (11.25/12.25 na osi) linia kosztu zasadnego jest w okolicach 88,3%. To jest prosta informacja biznesowa: przy cenie zakupu 100% model Should Cost pokazuje, że oczekiwana uczciwa baza kosztowa była niżej. Czyli „stała cena” nie jest neutralna - ona może oznaczać, że firma płaciła zbyt drogo względem tego, co wynika z driverów kosztowych.
Do tego dochodzi drugi, subtelniejszy sygnał: w czasie spada też udział stali, linia stali zjeżdża do okolic 49,3%. Stal nadal jest najważniejsza, ale jej „grawitacja” maleje, a relatywnie większą rolę zaczynają odgrywać inne składowe procesu i logistyki. To tłumaczy, dlaczego w tej samej kategorii można mieć dwie pozornie sprzeczne narracje rynkowe - jedna firma widzi głównie stal, druga odczuwa bardziej przetworzenie i łańcuch dostaw. Właśnie dlatego Anna nie chce rozmawiać o cenie jako o opinii. Ona chce rozmawiać o koszcie jako o fakcie. Bo kiedy fioletowe 100% stoi jak słup graniczny, a koszt zasadny schodzi do ~88,3%, rozmowa o podwyżce wymaga twardego uzasadnienia - a rozmowa o obniżce staje się logiczna.
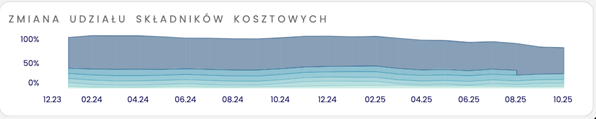
I tu Anna przypomina o znanym mechanizmie „rakiet i piórek”. Kiedy koszty rosną, ceny potrafią iść jak rakieta. Kiedy koszty spadają, ceny często spadają jak piórko. Model Should Cost obnaża to bez emocji - wykresem.
Anna: relacje + twarde dane, czyli jak nie zrobić wojny, tylko ustalić zasady
Anna nie chce „urwać ceny”, bo wie, że to bywa krótkoterminowe zwycięstwo. Ona chce zbudować rozmowę o zasadach. I tu wraca logika z pierwszego artykułu: Zakupy są strażnikiem wyniku finansowego i muszą umieć obronić marżę w świecie, w którym nie da się już przerzucać kosztów na klienta.
Dlatego Anna robi to samo, co Kamil: bierze benchmark z Cost Scan i w Excelu przelicza, ile firma zyskuje albo traci, gdy kupuje po stałej cenie, podczas gdy Should Cost oddycha rynkiem. Kiedy pokazuje wynik interesariuszom, rozmowa natychmiast przestaje być o „zdolnościach negocjacyjnych Anny”. Staje się rozmową o faktach: o tym, czy firma chce być reaktywna, czy prewencyjna.
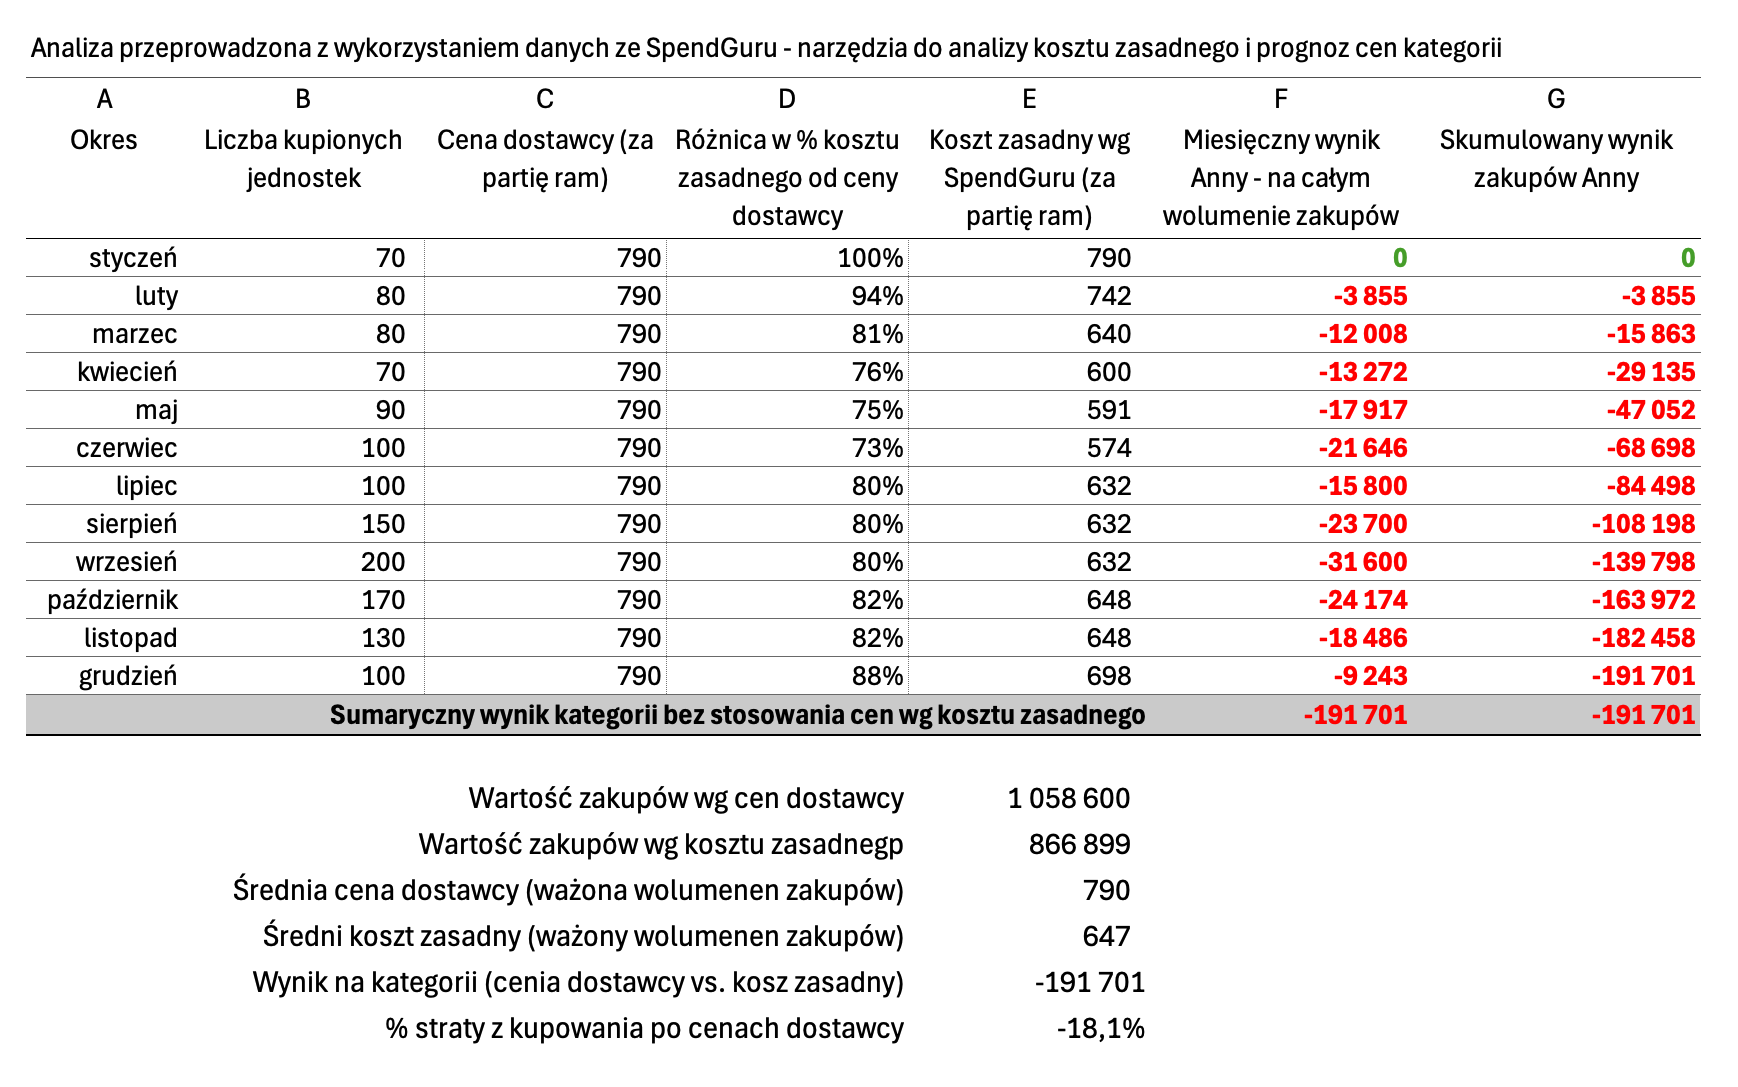
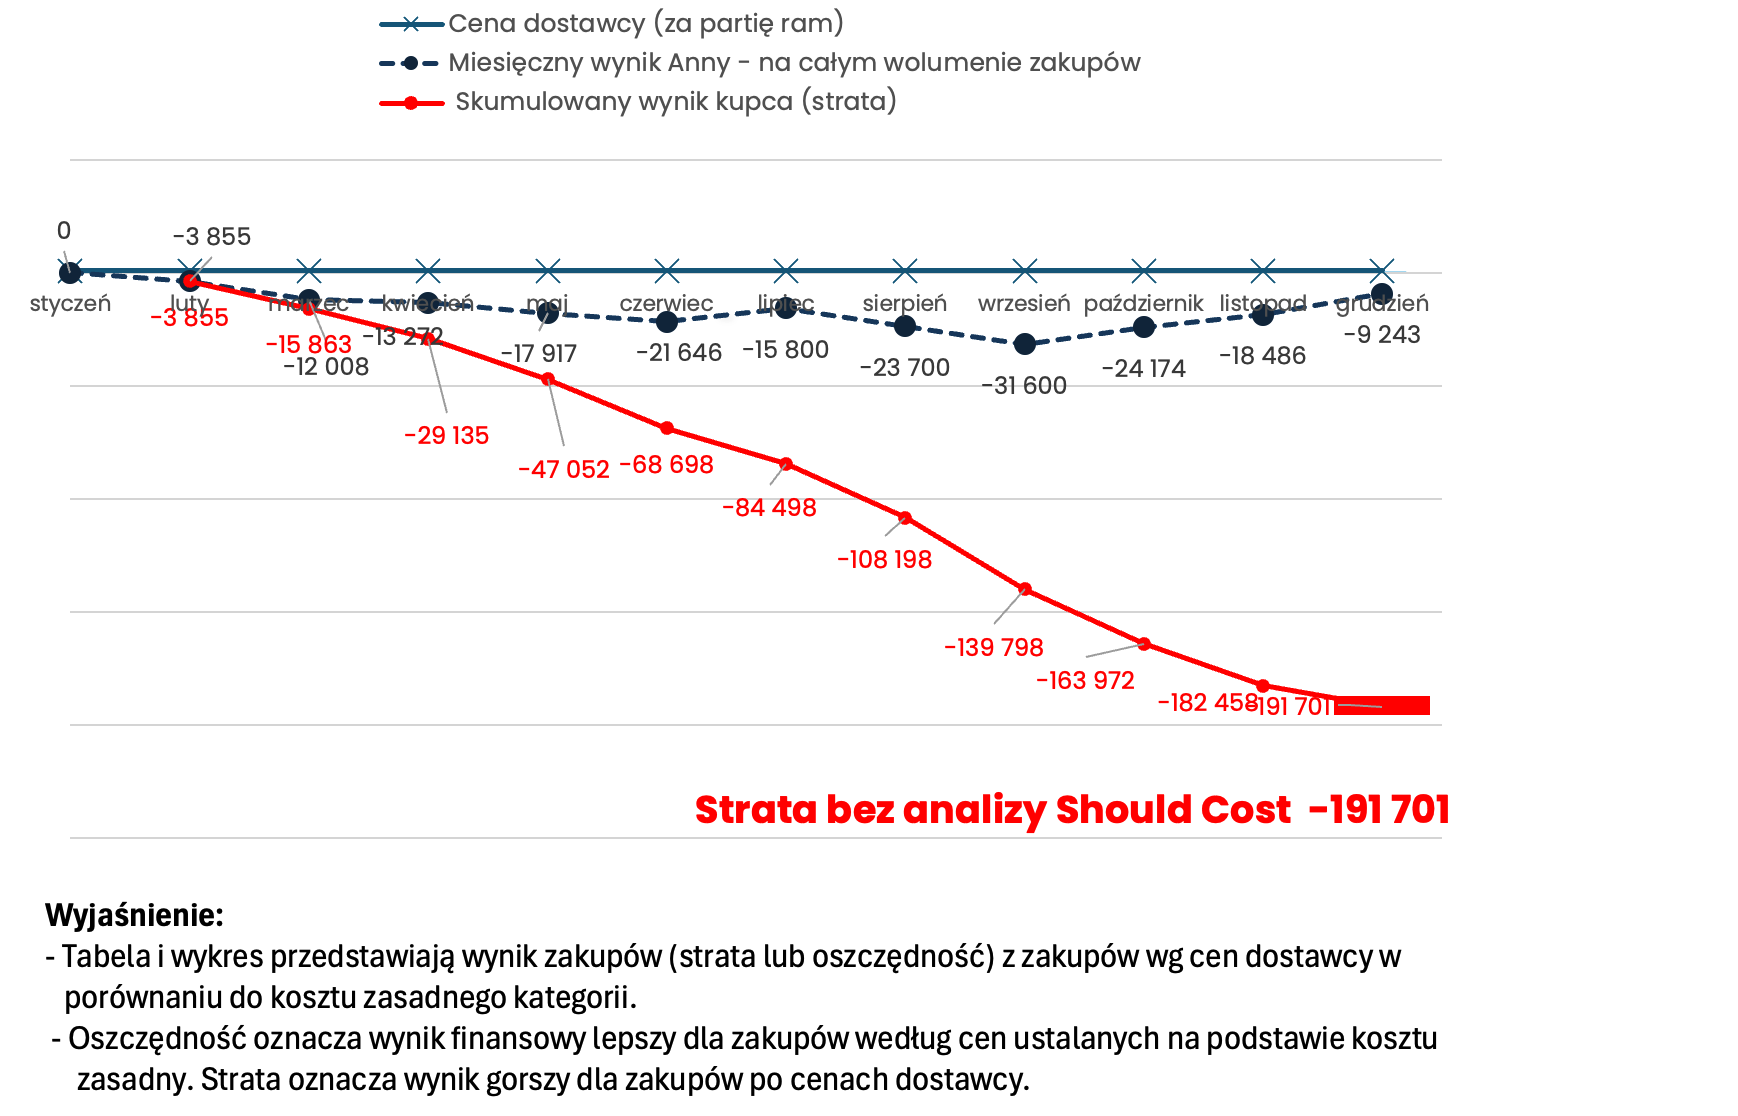
U Anny stała cena nie była „stabilnością” - była utrwaleniem starego punktu odniesienia w sytuacji, gdy rynek kosztowy przez większość roku był niżej. Co gorsza, największa nadpłata przyszła wtedy, gdy zakupy były największe (sierpień-październik). Dzięki Should Cost Anna nie musi już mówić „wydaje mi się, że przepłacamy”. Ona ma policzone: -191 701 i -18,1%.
I znów: informacja to amunicja.
Anna bierze tę tabelę na spotkanie nie po to, żeby „udowodnić winę”, tylko żeby ustawić zasady gry: „Przy stałej cenie 790 i kosztach zasadnych spadających do poziomów 574-648, rok zamknął się dla nas na -191 701 (-18,1%) - to jest fakt, nie interpretacja.” Dalej mówi wprost: „Od lutego praktycznie każdy miesiąc jest poniżej ceny zakupu, więc potrzebujemy korekty ceny w dół i mechanizmu przeglądu, żeby cena reagowała, gdy benchmark spada - inaczej cały upside zostaje po stronie dostawcy.” I zamyka temat emocji: „Jeśli rośnie Wam konkretny składnik kosztu, policzmy jego realny udział i skorygujmy tylko tę część - ale nie ma podstaw, żeby przy takim trendzie Should Cost utrzymywać 790 jako stały punkt.”
Jak te dane zamieniają się w przewagę negocjacyjną
I teraz najważniejsze: ta analiza nie jest po to, żeby „mieć rację” w Excelu. Jest po to, żeby wejść do negocjacji z dostawcą z inną pozycją - nie petenta proszącego o rabat, tylko partnera, który rozumie anatomię kosztu lepiej niż druga strona i potrafi policzyć wpływ na P&L. Gdy dostawca przychodzi z podwyżką, Kamil i Anna nie odpowiadają emocją ani ogólnikiem, tylko rozkładają argument na części pierwsze: „Zobaczmy, które elementy Should Cost faktycznie rosną i jaki mają udział w koszcie - i czy to uzasadnia ruch na całej cenie”. U Kamila w tackach plastikowych cena zakupu stoi jak słup graniczny na 100%, a koszt zasadny zjechał do ~79,9% - i co ważniejsze, Excel pokazuje, że trzymanie stałej ceny dostawcy 440 kosztowało firmę -304 216 zł (czyli -12%) w skali roku. U Anny analogicznie: przy stałej cenie 790 praktycznie od lutego benchmark jest niżej, a wynik kończy się na -191 701 zł (czyli -18,1%) - i to nie jest „negocjacyjny detal”, tylko twarda strata wynikająca z braku mechanizmu korekty, gdy rynek kosztowy spada. To natychmiast zmienia dynamikę rozmowy: po pierwsze, pozwala zatrzymać podwyżkę, bo dostawca musi udowodnić konkretnymi składowymi, że suma kosztów rzeczywiście rośnie (a nie tylko „rynek”); po drugie, daje podstawę do obniżki ceny, bo dane pokazują, że w miesiącach spadku Should Cost firma oddawała dostawcy upside (klasyczne „rakiety i piórka”); po trzecie, prowadzi do dojrzalszego modelu współpracy - zamiast dyskusji o jednej liczbie, wchodzisz w mechanizm: indeksacja tylko części surowcowej, kwartalny przegląd, formuła cost-plus lub open-book tam, gdzie ma to sens, tak aby cena oddychała rynkiem i nie zamieniała budżetu w ruletkę. I właśnie tu widać strategiczną rolę Zakupów: nie chodzi o jednorazowe „urwanie”, tylko o trwałe zarządzanie marżą i ryzykiem - czyli realne zwiększanie wartości firmy. Bo gdy konsumenci są na progu bólu, nie wygrywa ten, kto głośniej negocjuje. Wygrywa ten, kto ma fakty - a potem potrafi zamienić je w warunki, które działają przez cały rok.
Pobierz Excel i policz własną kategorię
Jeśli chcesz przejść tę samą drogę co Kamil i Anna - od opinii do faktów, od „wydaje mi się” do „mam policzone” - pobierz arkusz, który pozwala zestawić cenę dostawcy ze wskaźnikiem rynkowym (benchmarkiem Should Cost z Cost Scan) i policzyć miesięczny oraz skumulowany wynik na wolumenie.
Pobierz Excel do szacowania oszczędności/strat (link poniżej)
Kalkulator oszczędności wg kosztu zasadnego.xlsx
Tomasz Uściński
Senior Client Partner | Procurement Technology
Intelligence Brief
Więcej analiz, mniej szumu.
Otrzymuj spostrzeżenia dotyczące zakupów, negocjacji i rynków dostawców. Bez spamu.